Deutsche Bank photoTAN

- 10.49K Bewertungen
- 4,0
- Downloads
- 1.000.000+
 Analyse von Mobxio
Wer bei der Deutschen Bank einen Auftrag im Online-Banking freigeben möchte, landet schnell bei einer zusätzlichen Sicherheitsstufe. Genau dafür ist Deutsche Bank photoTAN gedacht: Die kostenlose Finanz-App erzeugt beziehungsweise verarbeitet die Freigabe für Banking-Aufträge, statt dass ich dafür jedes Mal auf eine klassische SMS-Lösung angewiesen bin. Ich habe sie deshalb weniger wie eine gewöhnliche Banking-App betrachtet, sondern als spezialisiertes Werkzeug, das im entscheidenden Moment funktionieren muss.
Mein erster Eindruck ist klar: Diese Anwendung will nicht möglichst viele Finanzfunktionen anbieten, sondern einen einzigen Teil des Bankings zuverlässig begleiten. Kontostände, Überweisungen oder Kartenverwaltung stehen nicht im Mittelpunkt. Die App ist für Menschen interessant, die ein Konto bei der Deutschen Bank nutzen und ihre Aufträge mit photoTAN sicher bestätigen möchten. Wer eine vollständige Banking-Zentrale sucht, braucht zusätzlich die eigentliche Banking-Anwendung oder das Online-Banking im Browser.
Wie sich die Freigabe im Alltag anfühlt
Der typische Ablauf ist schnell verstanden. Ich beginne einen Auftrag im Online-Banking, öffne anschließend die photoTAN-Anwendung und nutze sie für die angeforderte Bestätigung. Danach kehre ich zum Banking zurück und schließe den Vorgang ab. Der zusätzliche Wechsel zwischen zwei Anwendungen ist zwar ein kleiner Unterbrecher, wirkt aber sinnvoll, weil die Freigabe nicht einfach im selben Bildschirm wie der Auftrag stattfindet.
Gerade bei einer Überweisung ist dieser Kontrollschritt wichtig. Ich würde nicht nur möglichst schnell auf die Freigabe tippen, sondern die angezeigten Auftragsdaten bewusst mit dem vergleichen, was ich zuvor eingegeben habe. Das ist einer der praktischen Vorteile des Verfahrens: Die Bestätigung wird zu einem eigenen Moment, in dem ich den Vorgang noch einmal prüfen kann. Wer diese Anzeige gedankenlos bestätigt, verschenkt allerdings einen Teil des Sicherheitsgewinns.
Bei einer einzelnen Überweisung fühlt sich der Ablauf im Alltag angenehm direkt an. Die Anwendung ist nicht mit Nachrichten, Werbung oder zusätzlichen Menüs überladen. Das hilft besonders dann, wenn ich gerade unterwegs bin und nur einen Auftrag freigeben möchte. Die Geschwindigkeit hängt dabei nicht allein von der App ab: Das Öffnen des Online-Bankings, die Verbindung und der Wechsel zwischen den Anwendungen gehören ebenfalls zum Ablauf.
Die Deutsche Bank AG ist als Entwickler klar erkennbar, und das passt zum engen Einsatzzweck. Die App ist keine unabhängige TAN-Lösung für beliebige Banken. Ihr Nutzen steht und fällt damit, dass ich tatsächlich das passende Deutsche-Bank-Banking verwende. Für Kunden anderer Institute ist sie daher nicht einfach eine allgemeine Alternative zu deren Freigabeverfahren.
Was ich vor der ersten Nutzung vorbereiten würde
Die wichtigste Vorbereitung ist nicht das tägliche Öffnen der App, sondern die Einrichtung. Ich würde die photoTAN-Lösung in einer ruhigen Situation aktivieren und erst dann eine dringende Überweisung einplanen, wenn ich den Ablauf einmal ohne Zeitdruck verstanden habe. Bei Sicherheits-Apps ist das ein entscheidender Unterschied: Im Notfall möchte ich nicht gleichzeitig herausfinden, welche Anwendung ich öffnen muss und welcher Schritt als Nächstes kommt.
Weitere spannende Beiträge

UNO!™ im Stresstest: Wie verlässlich bleibt das Spiel, wenn die Runde kippt?

Happy Color zeigt, warum mobile Spiele heute auch Ruhe bieten

TikTok Lite im Stresstest: Was passiert, wenn Videos nicht laden?

Opera News statt Google News: Besserer Nachrichtenfluss oder weniger Kontrolle?

1Weather im Test: Wie gut hilft die App bei der nächsten Entscheidung?

Universal-TV-Fernbedienung richtig einrichten: Das Handy als praktische Schaltzentrale
Außerdem sollte ich vor einer wichtigen Zahlung prüfen, ob das Smartphone einsatzbereit ist. Ein niedriger Akkustand, ein gerade durchgeführtes Systemupdate oder ein nicht verfügbares Gerät kann den Ablauf unnötig erschweren. Das ist kein besonderer Fehler dieser App, aber bei einer Freigabe-App fällt jede Unterbrechung stärker auf, weil ohne sie der Auftrag möglicherweise nicht abgeschlossen werden kann.
Ein weiterer sinnvoller Gewohnheitsschritt ist, die angezeigten Details nicht mit einer flüchtigen Geste zu bestätigen. Ich sehe mir Empfänger und Betrag an und achte darauf, ob die Freigabe wirklich zu meinem Auftrag gehört. Diese kurze Pause kostet kaum Zeit und macht aus einem bloßen Bestätigungsvorgang eine echte Sicherheitskontrolle.
Wenn mehrere Aufträge hintereinander anstehen
Bei einer einzelnen Zahlung bleibt photoTAN angenehm übersichtlich. Anders fühlt es sich an, wenn ich mehrere Überweisungen nacheinander erledigen muss. Dann wiederholt sich der Wechsel zwischen Banking und Freigabe-App, und jeder Auftrag verlangt erneut Aufmerksamkeit. Für gelegentliche Zahlungen ist das kein großes Problem. Wer regelmäßig viele Buchungen verarbeitet, etwa für private Haushaltskonten oder nebenberufliche Ausgaben, empfindet den zusätzlichen Schritt eher als Arbeitsunterbrechung.
Gerade in solchen Situationen würde ich nicht versuchen, möglichst schnell durch alle Bestätigungen zu gehen. Die Wiederholung erhöht das Risiko, dass ich bei einem Auftrag nur noch routinemäßig bestätige. Besser ist es, jede Anzeige einzeln zu prüfen und die Buchungen im Banking sauber zuzuordnen. Die App selbst bleibt dabei fokussiert, aber die Verantwortung für den Überblick liegt weiterhin bei mir.
Ein realistisches Beispiel ist eine Rechnung, die ich am Abend nach der Arbeit begleichen möchte. Ich öffne das Online-Banking, erfasse die Überweisung und wechsle für die Freigabe zu photoTAN. Wenn die angezeigten Daten stimmen, bestätige ich und kehre zurück. Für diesen einzelnen Vorgang empfinde ich den Zusatzschritt als vertretbar. Wenn jedoch mehrere Rechnungen warten und ich nebenbei ständig zwischen Anwendungen wechseln muss, wird die Lösung spürbar weniger bequem als ein Verfahren, das direkt in den Banking-Ablauf integriert ist.
Das ist für mich der zentrale Trade-off: Die getrennte Freigabe kann das bewusste Prüfen unterstützen, kostet aber einen Moment mehr Aufmerksamkeit. Menschen, die Sicherheit und eine klare Trennung höher bewerten als maximale Bequemlichkeit, dürften damit gut zurechtkommen. Wer Zahlungen möglichst reibungslos in einem einzigen Arbeitsfluss erledigen möchte, sollte diesen zusätzlichen Wechsel vor der Entscheidung einplanen.
Stabilität und Verhalten bei Unterbrechungen
Bei einer App für Banking-Freigaben ist Stabilität wichtiger als eine auffällige Oberfläche. Ich erwarte, dass sie sich auf einem unterstützten Gerät öffnen lässt, den vorgesehenen Freigabevorgang verständlich begleitet und mich nicht mit unnötigen Funktionen ablenkt. Der aktuelle Stand ist Version 3.9.1. Für mich ist das ein Hinweis darauf, dass die Anwendung als eigenständiges Werkzeug gepflegt wird, nicht auf eine einmalige Einrichtung beschränkt ist.
Trotzdem würde ich den Ablauf nicht als völlig unempfindlich gegenüber Unterbrechungen betrachten. Wenn ich während der Freigabe einen Anruf annehme, die App aus dem Speicher verdrängt wird oder die Verbindung im Banking abbricht, muss ich den Vorgang möglicherweise erneut aufnehmen. Das ist eine allgemeine praktische Einschränkung eines mehrstufigen Sicherheitsprozesses, keine Funktion, die ich durch hektisches Tippen umgehen sollte.
Wenn eine Freigabe scheinbar nicht weitergeht, würde ich zuerst prüfen, ob der Auftrag im Online-Banking tatsächlich noch offen ist. Danach kann es sinnvoller sein, den Vorgang geordnet neu zu starten, statt mehrfach hintereinander zu bestätigen. Besonders bei Geldtransaktionen ist ein kontrollierter Neustart besser als Unsicherheit darüber, ob eine Zahlung bereits akzeptiert wurde.
Für die Wiederherstellung ist außerdem wichtig, das Smartphone nicht als nebensächliches Zubehör zu behandeln. Wenn ich das Gerät wechsle, zurücksetze oder verliere, kann eine Sicherheits-App nicht einfach wie ein gewöhnliches Spiel neu installiert und sofort weiterverwendet werden. Die erneute Einrichtung sollte ich daher nicht erst in dem Moment angehen, in dem eine dringende Überweisung ansteht. Ich würde mich frühzeitig mit dem vorgesehenen Wiederherstellungsweg der Deutschen Bank vertraut machen und wichtige Zugangsmöglichkeiten getrennt vom Smartphone aufbewahren.
Das ist einer der weniger offensichtlichen Punkte bei photoTAN: Im normalen Betrieb wirkt die App sehr einfach, aber die Konsequenzen eines Gerätewechsels sind für eine Freigabe-App wichtiger als bei einer gewöhnlichen Notiz- oder Kalenderanwendung. Wer sein Telefon regelmäßig austauscht oder mehrere Geräte parallel verwendet, sollte diesen organisatorischen Teil ernst nehmen.
Geräte, Betriebssystem und praktische Grenzen
Die Anwendung setzt mindestens iOS oder Android in einer Umgebung ab Version 9 voraus. Das deckt viele noch genutzte Geräte ab, ist aber kein Freibrief für jedes alte Smartphone. Vor der Einrichtung würde ich deshalb prüfen, ob das eigene Gerät diese Voraussetzung erfüllt und ob ausreichend Platz sowie ein funktionierender Geräteschutz vorhanden sind. Eine veraltete oder instabile Systemumgebung kann bei einer sicherheitsrelevanten App mehr Ärger verursachen als bei einer einfachen Alltagsanwendung.
Die Altersfreigabe liegt bei USK ab 0 Jahren. Das sagt vor allem etwas über die unbedenkliche Einstufung der Inhalte aus, nicht darüber, ob ein Kind die Anwendung sinnvoll nutzen sollte. photoTAN ist an ein Bankkonto und an die Verantwortung des Kontoinhabers gebunden. Für Familien würde ich daher nicht aus der Altersfreigabe ableiten, dass die App für jedes Familienmitglied eingerichtet werden sollte.
Beim Ressourcenbedarf erwarte ich keine dauerhaft schwere Belastung, weil die App einen eng begrenzten Zweck erfüllt und nicht als ständig laufendes Unterhaltungs- oder Medienprogramm gedacht ist. Dennoch würde ich sie nicht auf einem Gerät einsetzen, das bereits bei grundlegenden Aufgaben Probleme macht. Bei Banking-Freigaben zählt nicht nur, ob eine App theoretisch installiert werden kann, sondern ob das Telefon im entscheidenden Moment zuverlässig reagiert.
Auch die Gerätesicherheit selbst gehört zur Betrachtung. Ich würde photoTAN nicht auf einem Smartphone verwenden, dessen Sperre leicht zu umgehen ist oder das ich häufig unbeaufsichtigt weitergebe. Die App schützt den Freigabeprozess, ersetzt aber nicht den sorgfältigen Umgang mit dem Gerät. Ebenso würde ich eine Freigabe nicht in einem öffentlichen Umfeld bestätigen, wenn ich die angezeigten Daten nicht in Ruhe kontrollieren kann.
Für wen die Lösung besonders gut passt
Deutsche Bank photoTAN passt meiner Einschätzung nach vor allem zu Kunden, die ihre Bankgeschäfte meistens selbstständig im Online-Banking erledigen und eine separate Bestätigung akzeptieren. Für gelegentliche Überweisungen ist der Ablauf schnell genug, ohne dass ich mich durch eine große Finanz-App arbeiten muss. Die klare Spezialisierung ist hier ein Vorteil: Ich weiß, wofür die Anwendung da ist.
Auch wer SMS-TAN als unpraktisch empfindet oder eine Freigabe nicht ausschließlich über Nachrichten abwickeln möchte, kann in photoTAN eine passendere Richtung sehen. Ich würde die Wahl aber nicht allein nach Gewohnheit treffen, sondern danach, welches Verfahren im eigenen Alltag verlässlich verfügbar ist. Ein Smartphone, das ich fast immer bei mir habe, kann dafür geeigneter sein als ein separates Gerät, das ich häufig verlege.
Weniger passend ist die App für Menschen, die eine einzige Anwendung für alle Bankfunktionen erwarten. Sie ersetzt weder eine vollständige Kontoverwaltung noch eine unabhängige Banking-App für mehrere Institute. Ebenso würde ich sie nicht als ideale Lösung für Nutzer beschreiben, die viele Zahlungen in Serie bearbeiten und jeden zusätzlichen Wechsel als störend empfinden.
Wer häufig das Telefon wechselt, mit sehr alten Geräten arbeitet oder bei technischen Unterbrechungen schnell den Überblick verliert, sollte vor der Einrichtung besonders sorgfältig planen. In diesem Fall kann ein anderes von der Bank unterstütztes Freigabeverfahren praktischer sein, sofern es zur persönlichen Situation passt. Die beste Sicherheitslösung ist nicht automatisch die theoretisch modernste, sondern diejenige, die ich im Alltag korrekt und ohne riskante Abkürzungen nutze.
Vergleich mit üblichen Alternativen
Im Vergleich zu einer Freigabe per SMS wirkt photoTAN für mich stärker auf eine eigene, bewusst gestartete Bestätigung ausgerichtet. Eine SMS kann im Alltag vertrauter erscheinen, während die separate Anwendung einen zusätzlichen Wechsel verlangt. Dafür entsteht ein klar abgegrenzter Prüfmoment, in dem ich die Transaktion ansehen sollte. Welche Variante angenehmer ist, hängt stark davon ab, ob ich eher maximale Einfachheit oder eine getrennte Bestätigung bevorzuge.
Gegenüber einer klassischen TAN-Liste auf Papier ist die App deutlich besser in einen digitalen Banking-Ablauf eingebunden. Eine Papierliste wirkt zwar unabhängig von einem Smartphone, ist aber beim täglichen Online-Banking weniger komfortabel und verlangt einen anderen Umgang mit Zugangsdaten. photoTAN passt besser zu einem vollständig digitalen Ablauf, setzt dafür voraus, dass mein Gerät verfügbar und funktionstüchtig ist.
Im Vergleich zu einer allgemeinen Banking-App bleibt der Funktionsumfang bewusst schmal. Das ist kein Nachteil, wenn ich nur eine sichere Auftragsfreigabe benötige. Es wäre aber eine falsche Erwartung, von dieser Anwendung Kontenübersichten, Budgetplanung oder Überweisungsverwaltung zu verlangen. Ich sehe sie eher als Sicherheitsbaustein neben dem Banking als als Ersatz dafür.
Die Verbreitung spricht dafür, dass das Konzept im Alltag vieler Kunden angekommen ist: Die App kommt auf über eine Million Installationen und erreicht eine durchschnittliche Bewertung von 4,0 bei ungefähr 27.000 Bewertungen. Diese Zahlen machen sie nicht automatisch zur besten Wahl für jede Person, zeigen aber, dass es sich nicht um ein Nischenwerkzeug ohne praktische Nutzung handelt. Die Anwendung ist kostenlos, was die Entscheidung für einen Test im eigenen Banking-Alltag erleichtert.
Mein Umgang mit Sicherheit und Komfort
Ich würde bei jeder Freigabe drei Dinge auseinanderhalten: den Auftrag im Banking, die Anzeige in photoTAN und die abschließende Rückkehr zum Banking. Wenn diese Schritte gedanklich zu einem einzigen schnellen Tippen verschmelzen, sinkt der praktische Wert der zusätzlichen Bestätigung. Die App kann mir den Kontrollpunkt geben; prüfen muss ich selbst.
Bei einem unbekannten oder unerwarteten Auftrag würde ich nicht bestätigen, nur weil die App eine Freigabe anzeigt. Stattdessen würde ich den Vorgang abbrechen und zunächst klären, woher die Aufforderung kommt. Bei einer Banking-Sicherheitsanwendung ist Zurückhaltung eine Stärke, keine Verzögerung. Gerade weil der Ablauf unkompliziert ist, sollte ich mich nicht von seiner Einfachheit zu automatischen Bestätigungen verleiten lassen.
Ich würde außerdem regelmäßige Systempflege nicht aufschieben. Ein unterstütztes Betriebssystem, ein gesperrtes Gerät und ein bewusstes Vorgehen sind keine spektakulären Extras, aber sie bilden die Grundlage dafür, dass die App ihren Zweck erfüllt. Wer die Anwendung installiert und danach nie darüber nachdenkt, wie ein Geräteverlust oder Wechsel gelöst wird, betrachtet nur den bequemen Teil der Nutzung.
Mein Urteil nach dem praktischen Blick auf die Leistung
Deutsche Bank photoTAN ist für mich eine zweckmäßige, fokussierte Freigabe-App. Ihre Stärke liegt nicht in vielen Funktionen, sondern darin, den entscheidenden Sicherheitsmoment aus dem eigentlichen Banking herauszulösen. Bei einzelnen oder gelegentlichen Aufträgen wirkt dieser Ablauf überschaubar und ausreichend schnell. Die geringe inhaltliche Breite ist dabei kein Mangel, sondern Teil des Konzepts.
Die Grenzen liegen im zusätzlichen Anwendungsschritt und in der Abhängigkeit vom eigenen Smartphone. Bei mehreren Zahlungen hintereinander kann die wiederholte Freigabe ermüden. Ein Gerätewechsel oder eine Unterbrechung verlangt mehr Vorbereitung, als der schlichte erste Eindruck vermuten lässt. Wer diese Punkte einplant und die angezeigten Auftragsdaten wirklich kontrolliert, bekommt eine brauchbare Lösung für das Deutsche-Bank-Online-Banking.
Die App ist seit dem 7. November 2014 verfügbar und bleibt mit der aktuellen Version 3.9.1 ein spezialisiertes Werkzeug für die sichere Auftragsfreigabe. Ich würde sie Kunden der Deutschen Bank empfehlen, die ihr Smartphone als verlässliches Sicherheitsgerät nutzen und einen getrennten Bestätigungsschritt akzeptieren. Wer dagegen eine komplette Finanzverwaltung, eine bankübergreifende Lösung oder den denkbar kürzesten Zahlungsablauf sucht, sollte sich eher nach einer passenden Ergänzung oder einem anderen unterstützten Verfahren umsehen.
Unterm Strich ist photoTAN keine Anwendung, die ich aus Neugier dauerhaft geöffnet lassen würde. Sie ist dann wertvoll, wenn ich sie brauche: beim bewussten Freigeben eines konkreten Banking-Auftrags. Genau darin sehe ich ihre überzeugendste Eigenschaft. Für Deutsche-Bank-Kunden, die Sicherheit, klare Zuständigkeit und einen kontrollierten Freigabemoment höher bewerten als absolute Bequemlichkeit, ist sie eine vernünftige Wahl.
Häufig gestellte Fragen zu Deutsche Bank photoTAN
Was ist Deutsche Bank photoTAN und wofür wird die App verwendet?
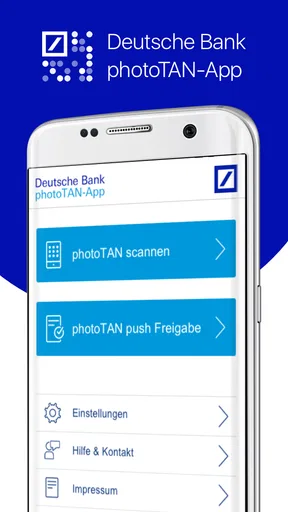
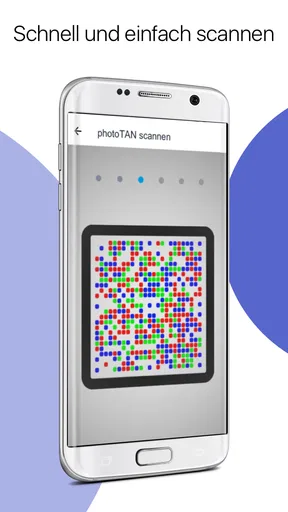
Deutsche Bank photoTAN ist eine Sicherheits-App, mit der Sie bestimmte Vorgänge im Online- und Mobile-Banking bestätigen. Dazu gehören beispielsweise Überweisungen, Änderungen persönlicher Einstellungen oder die Anmeldung in bestimmten Banking-Bereichen. Die App liest eine farbige Grafik, die sogenannte photoTAN-Grafik, ein und erzeugt anschließend eine individuelle TAN zur Freigabe. Sie ersetzt damit häufig SMS-TAN-Verfahren und bietet eine zusätzliche Sicherheitsebene.
Wie wird Deutsche Bank photoTAN eingerichtet und welche Voraussetzungen gibt es?
Für die Einrichtung benötigen Sie in der Regel ein aktives Deutsche-Bank-Konto, Zugang zum Online-Banking sowie ein kompatibles Android- oder iOS-Gerät. Die Aktivierung erfolgt normalerweise über einen persönlichen Aktivierungsbrief oder einen bereits eingerichteten photoTAN-Prozess. Während der Einrichtung sollten Sie die Anweisungen der Deutschen Bank genau befolgen und darauf achten, dass die App ausschließlich aus dem offiziellen Google Play Store oder Apple App Store installiert wird.
Ist Deutsche Bank photoTAN sicher und worauf sollte ich bei der Nutzung achten?
Die photoTAN-App wurde entwickelt, um Bankaufträge mit einem zusätzlichen Sicherheitsverfahren zu schützen. Vor der Bestätigung sollten Sie die angezeigten Auftragsdaten, insbesondere Empfänger und Betrag, sorgfältig mit Ihren Eingaben vergleichen. Geben Sie Aktivierungsdaten, PINs oder TANs niemals an andere Personen weiter. Bei verdächtigen Aufforderungen, unbekannten Geräten oder abweichenden Daten sollten Sie den Vorgang abbrechen und unverzüglich die Deutsche Bank kontaktieren.
Kann ich Deutsche Bank photoTAN auf mehreren Geräten verwenden oder das Smartphone wechseln?
Ob und wie Sie photoTAN auf mehreren Geräten nutzen können, hängt von den aktuellen Vorgaben der Deutschen Bank und Ihrer persönlichen Einrichtung ab. Beim Wechsel auf ein neues Smartphone ist normalerweise eine erneute Aktivierung erforderlich. Das alte Gerät sollte erst entfernt oder zurückgesetzt werden, wenn der Zugang auf dem neuen Gerät zuverlässig funktioniert. Bewahren Sie Aktivierungsunterlagen sicher auf und informieren Sie sich bei Problemen direkt bei der Bank.
Was kann ich tun, wenn Deutsche Bank photoTAN nicht funktioniert oder mein Smartphone verloren geht?
Wenn die App keine Grafik erkennt, können eine schlechte Beleuchtung, ein verschmutztes Display, eine ungünstige Kameraposition oder fehlende Berechtigungen die Ursache sein. Prüfen Sie außerdem, ob die App und das Betriebssystem aktuell sind. Bei einem verlorenen oder gestohlenen Smartphone sollten Sie den photoTAN-Zugang möglichst sofort über die Deutsche Bank sperren lassen. Nutzen Sie bei technischen oder sicherheitsrelevanten Problemen ausschließlich die offiziellen Support-Kanäle der Bank.
Die besten Seiten von Deutsche Bank photoTAN
Das sollten Sie bei Deutsche Bank photoTAN beachten